
Guides › Argent et factures
Facturer sa première mission : mentions obligatoires, délais de paiement et retards
Une facture conforme est la meilleure protection de votre première mission : elle prouve ce qui a été convenu et déclenche le délai de paiement. Voici les mentions à ne pas oublier, les délais légaux et ce que vous pouvez réclamer en cas de retard.
Pourquoi une facture soignée compte
La facture est, selon Service-Public Entreprendre, « un document écrit qui détaille la réalisation d’une prestation de service » ; elle sert de preuve commerciale et précise ce que le client doit payer. Pour être valable, elle doit comporter des mentions obligatoires, sous peine de sanctions et de contestations. En micro-entreprise, elle est aussi la base de votre déclaration de chiffre d’affaires : c’est la date d’encaissement de la facture qui compte pour l’Urssaf.
Les mentions obligatoires, une par une
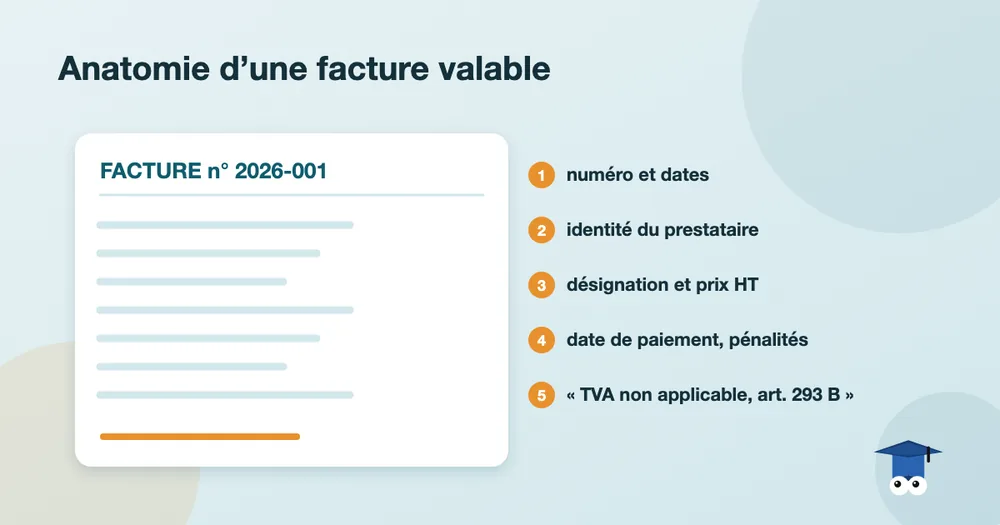
D’après la fiche « Mentions obligatoires sur une facture » de Service-Public Entreprendre (vérifiée le 11 août 2026), la facture doit comporter, que le client soit un particulier, un professionnel ou une entité publique :
- la date d’émission ;
- un numéro unique, dans une séquence chronologique et continue ;
- la date de la prestation (ou celle du versement de l’acompte) ;
- l’identité du prestataire : pour un entrepreneur individuel, nom et prénom précédés ou suivis de la mention « Entrepreneur individuel » ou « EI », adresse et numéro Siren ;
- l’identité du client (nom de l’entreprise pour un client professionnel) et le numéro du bon de commande s’il a été établi ;
- la désignation de la prestation avec le décompte détaillé, la quantité, le prix unitaire hors taxe et le taux de TVA applicable (ou la mention de l’exonération) ;
- la somme totale HT et TTC à payer ;
- la date à laquelle le règlement doit intervenir et les conditions d’escompte (à défaut, la mention « Escompte pour paiement anticipé : néant ») ;
- le taux des pénalités de retard et la mention de l’indemnité forfaitaire de 40 € pour frais de recouvrement (réclamable seulement à un client professionnel).
Si vous êtes en franchise de TVA, ajoutez « TVA non applicable, art. 293 B du code général des impôts ».
La facturation électronique arrive
La même fiche précise que la facturation électronique est mise en place progressivement à compter du 1er septembre 2026 : elle concerne d’abord les grandes entreprises et les entreprises de taille intermédiaire, puis s’étendra aux PME et micro-entreprises à partir du 1er septembre 2027. Quatre nouvelles mentions apparaîtront alors : le numéro Siren du client lorsqu’il s’agit d’une entreprise, l’adresse de livraison si elle diffère, la nature des opérations (livraison de biens, prestation de services ou les deux) et la mention « Option pour le paiement de la taxe d’après les débits » le cas échéant. Prenez l’habitude dès maintenant d’indiquer le Siren de votre client.
Les délais de paiement
La fiche « Délais de paiement entre professionnels et pénalités de retard » (vérifiée le 7 août 2026) pose la règle : en principe, le délai est de 30 jours à partir de la réception de la marchandise ou de la réalisation de la prestation de services. Les professionnels peuvent convenir d’un délai plus long dans certaines limites : 60 jours à compter de la date d’émission de la facture, ou 45 jours fin de mois à compter de la date d’émission. Le délai doit obligatoirement figurer sur la facture et dans les conditions générales de vente.
Conseil pratique : mentionnez un délai de 30 jours sur vos premières factures, et écrivez-le aussi dans votre devis ou votre contrat. Vous serez ainsi payé plus vite que si le client impose 60 jours.
En cas de retard de paiement
Quand le client professionnel ne respecte pas le délai, deux choses sont dues sans qu’un rappel soit nécessaire :
- des pénalités de retard : elles ne peuvent pas être inférieures à trois fois le taux de l’intérêt légal (8,25 % selon la fiche). Le Code de commerce recommande le taux directeur de la Banque centrale européenne majoré de 10 points, soit 12,15 % pour le 1er semestre 2026 et 12,40 % pour le 2e semestre 2026 ;
- l’indemnité forfaitaire pour frais de recouvrement de 40 €, réservée aux clients professionnels.
Pour vous protéger, écrivez le taux de pénalités choisi sur la facture, relancez poliment à l’échéance, puis par écrit si besoin. Pour un premier client, la relation prime : gardez un ton courtois.
Après l’envoi : classer et enregistrer
Inscrivez chaque encaissement dans votre livre des recettes (montant, origine, mode de paiement) et conservez vos factures et pièces justificatives 10 ans (Service-Public Entreprendre, vérifié le 7 septembre 2026). Le devis n’est pas obligatoire hors secteurs particuliers comme le bâtiment, les services à la personne ou le déménagement, mais un document précontractuel écrit (devis ou conditions générales) reste fortement recommandé : il fixe le prix, le périmètre et le délai. Voir notre guide Cadrer une mission ; pour tenir vos registres, le guide Livre des recettes et registre des achats.
À retenir
- Une facture porte un numéro unique, des dates, votre identité (EI, Siren), le prix HT et TTC, l’échéance, le taux de pénalités et les 40 €.
- En franchise de TVA : « TVA non applicable, art. 293 B du CGI ».
- Délai de paiement : 30 jours par défaut, jusqu’à 60 jours si convenu.
- Conservez tout 10 ans.
Questions fréquentes
Dois-je faire un devis avant de facturer ?
Le devis n’est pas obligatoire hors secteurs particuliers (bâtiment, services à la personne, déménagement…), mais un document écrit fixant prix et périmètre est fortement recommandé.
Quel délai de paiement écrire sur ma facture ?
Le délai par défaut est de 30 jours ; les parties peuvent convenir d’un délai plus long, dans la limite de 60 jours à compter de l’émission de la facture ou de 45 jours fin de mois.
Que faire si mon client ne paie pas ?
Des pénalités de retard et une indemnité forfaitaire de 40 € sont dues par un client professionnel, sans rappel préalable. Relancez d’abord à l’amiable, puis par écrit.
Combien de temps garder mes factures ?
10 ans à partir de la clôture de l’exercice, ainsi que le livre des recettes et les pièces justificatives.
Que mettre si je ne suis pas encore assujetti à la TVA ?
La mention « TVA non applicable, art. 293 B du code général des impôts ».
Sources
- Service-Public Entreprendre — Mentions obligatoires sur une facture — vérifié le 11 août 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Délais de paiement entre professionnels et pénalités de retard — vérifié le 7 août 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Obligations comptables du micro-entrepreneur — vérifié le 7 septembre 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Documents commerciaux d’une micro-entreprise (devis, CGV, factures) — vérifié le 8 décembre 2025 ; consulté le 25 septembre 2026.
Ces informations sont générales et peuvent évoluer : vérifiez les taux et règles en vigueur à la date de votre mission. Vous avez repéré une erreur ? Écrivez-nous via la page À propos.
À lire ensuite
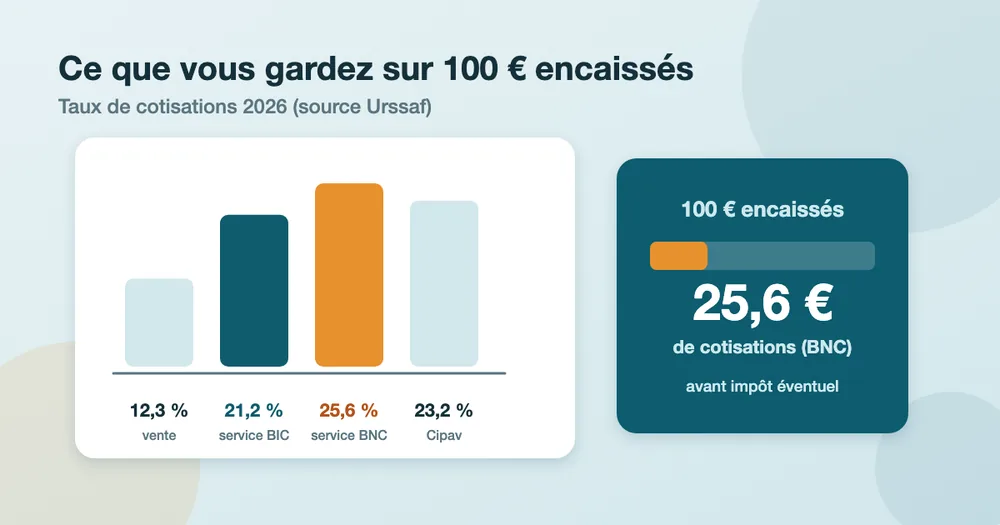
Cotisations, impôt, TVA et CFE d’un étudiant micro-entrepreneur : ce qu’il reste sur 100 € facturés
Taux de cotisations 2026, versement libératoire, abattements, franchise de TVA, CFE : calculer ce que vous gardez sur une mission, avec exemples chiffrés et sources officielles.
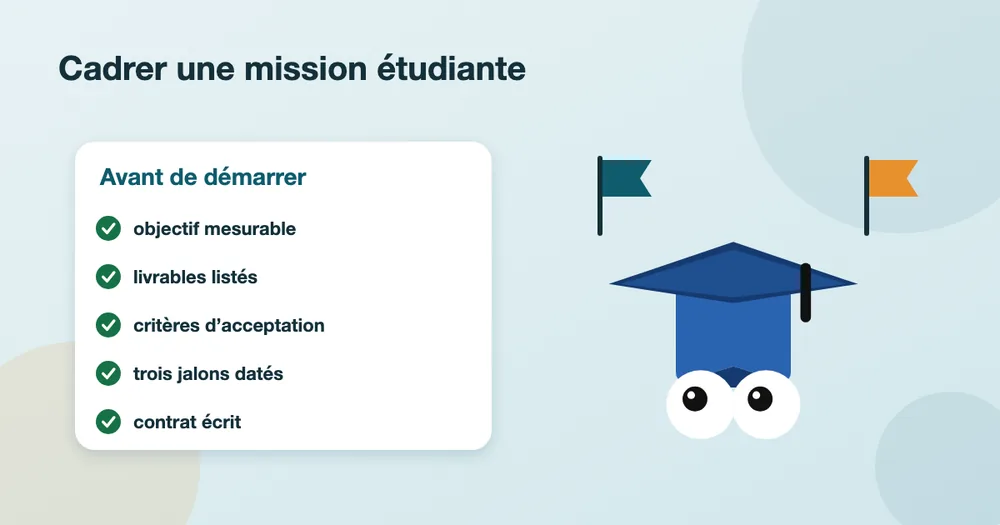
Cadrer une mission étudiante : objectifs, livrables, critères d’acceptation et calendrier
Comment une entreprise (et un étudiant) cadre une mission avant de démarrer : objectif, livrables, critères d’acceptation, jalons, contrat écrit. Méthode complète avec exemple à remplir.
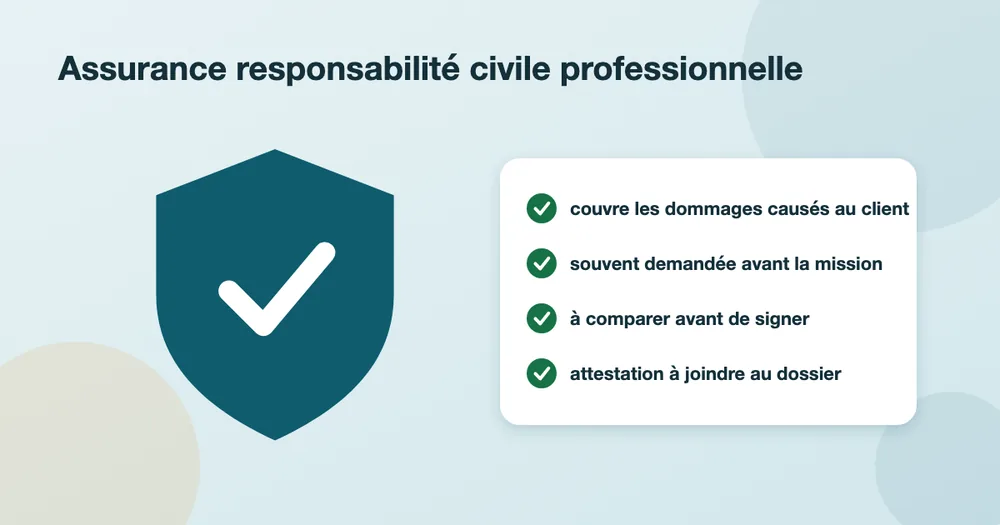
Assurance responsabilité civile professionnelle : en faut-il une quand on est étudiant entrepreneur ?
RC pro obligatoire ou non, ce que dit Service-Public, ce que les clients demandent et comment choisir : guide pratique pour l’étudiant qui accepte sa première mission.