
Guides › Argent et factures
Livre des recettes et registre des achats : tenir ses comptes de micro-entrepreneur
La comptabilité d’un micro-entrepreneur tient en un tableau simple, mais elle est obligatoire. Voici ce que doit contenir votre livre des recettes, à qui s’applique le registre des achats, comment les conserver et ce que vous risquez si vous trichez, d’après Service-Public.
Une obligation légère, mais réelle
Service-Public Entreprendre (fiche « Obligations comptables du micro-entrepreneur », vérifiée le 7 septembre 2026) le rappelle : « quelle que soit la nature de son activité, le micro-entrepreneur a l’obligation de tenir certains registres ». Pas de bilan ni de comptabilité en partie double : deux documents suffisent, dont le contenu dépend de votre activité. Cette rigueur vous sert aussi : c’est avec votre livre des recettes que vous déclarez votre chiffre d’affaires à l’Urssaf.
Le livre des recettes
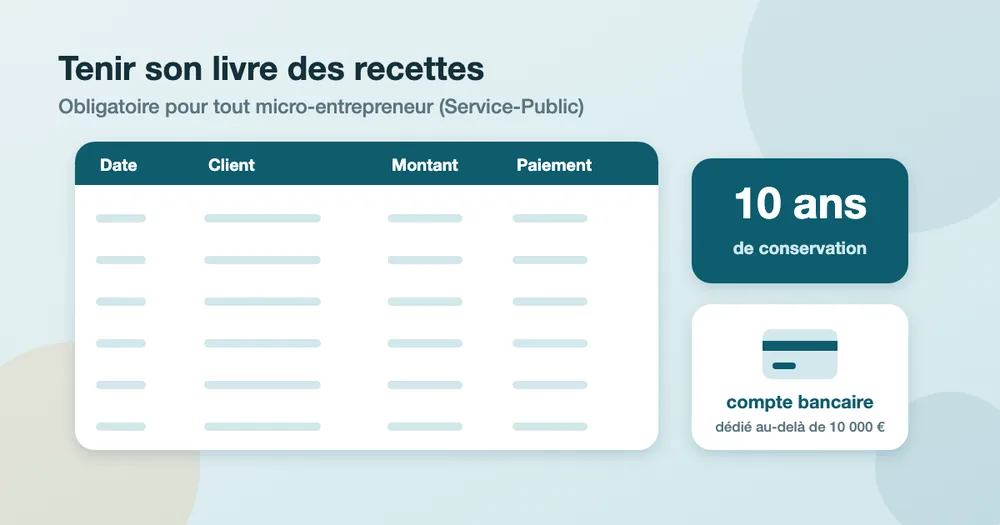
Vous devez tenir à jour un livre des recettes encaissées, en enregistrant chronologiquement chaque recette avec :
- le montant et l’origine de la recette (l’identité du client ou de la société mandataire) ;
- le mode de règlement (chèque, espèces, virement ou autre) ;
- pour une activité commerciale ou d’hébergement, les références des pièces justificatives (numérotation des factures, notes).
Vous devez faire le total de vos recettes tous les trois mois. Pour les services rendus à des particuliers, vous pouvez inscrire les informations de manière globale en fin de journée lorsque le montant unitaire est inférieur à 76 €. Attention : une fois enregistrées, vos écritures ne peuvent pas être modifiées ; en cas d’erreur, on corrige par une nouvelle ligne explicative.
Le registre des achats
Si vous exercez une activité commerciale ou d’hébergement, vous devez aussi tenir un registre des achats : un récapitulatif chronologique, par année, du détail des achats effectués dans l’exercice de votre activité, avec le mode de paiement et les références des pièces justificatives (factures, notes). Pour une activité libérale en franchise de TVA, la fiche précise que vous tenez un registre par année du détail de vos achats de biens et de services, et un livre journal jour par jour de vos recettes professionnelles, et que vous conservez les factures et pièces associées.
En pratique, un étudiant qui réalise des missions de services aura peu d’achats : un abonnement logiciel, une licence, un déplacement. Notez-les tout de même, avec la facture, vous les retrouverez à la déclaration de revenus.
Un modèle de tableau
| Date d’encaissement | Client | Référence de facture | Mode de règlement | Montant HT encaissé | Cumul de l’année |
|---|---|---|---|---|---|
| [jj/mm/aaaa] | [nom du client] | [2026-001] | [virement] | [montant] | [total] |
Ce tableau reprend les informations demandées ; la colonne « cumul de l’année » vous aide à suivre les seuils décrits dans notre guide sur les seuils. Il ne remplace pas un modèle officiel : Service-Public renvoie à des modèles téléchargeables.
Sur quel support le tenir
Vous pouvez tenir vos registres de trois façons, selon Service-Public : acheter des livres comptables papier dans le commerce et les remplir, télécharger des modèles officiels et les remplir, ou utiliser un logiciel comptable spécifique. Le livre des recettes et le registre des achats peuvent être tenus sous format électronique. Un tableur bien rangé suffit, avec une sauvegarde régulière.
Conservation et compte bancaire
Vous devez conserver les informations du livre des recettes et du registre des achats pendant 10 ans à partir de la clôture de l’exercice concerné, et le même délai s’applique aux pièces justificatives. Côté bancaire, un compte est obligatoire, et votre compte personnel suffit au début ; si votre chiffre d’affaires dépasse 10 000 € pendant deux années consécutives, un compte dédié devient obligatoire, et il est recommandé de l’ouvrir avant.
Et si l’on ne tient pas ses registres ?
La fiche est précise sur ce point : il n’y a pas de sanction en cas de non-tenue du livre des recettes ou du registre des achats. En revanche, en cas de faux (par exemple, l’inscription de fausses informations) ou d’usage de faux (par exemple, l’utilisation de registres falsifiés pour obtenir un prêt), vous vous exposez à une sanction pénale pouvant aller jusqu’à 3 ans d’emprisonnement et 45 000 € d’amende. Moralité : ne trichez jamais, et tenez-les quand même : ils vous protègent en cas de contrôle.
À retenir
- Livre des recettes : montant, origine, mode de règlement, total tous les trois mois.
- Registre des achats selon l’activité ; écritures non modifiables une fois enregistrées.
- Conservation : 10 ans, pièces comprises ; format électronique possible.
- Pas de sanction pour l’absence de registre, mais de lourdes sanctions pour un faux.
Questions fréquentes
Faut-il un expert-comptable ?
Non : les obligations comptables d’un micro-entrepreneur sont allégées et peuvent être tenues seul, avec un tableau ou un modèle officiel.
Dois-je noter les factures émises ou encaissées ?
Le livre des recettes enregistre les recettes encaissées ; c’est aussi ce que l’Urssaf demande de déclarer.
Combien de temps garder mes documents ?
10 ans à partir de la clôture de l’exercice, pour les registres comme pour les pièces justificatives.
Puis-je corriger une écriture erronée ?
Une fois enregistrée, une écriture ne peut pas être modifiée : ajoutez une écriture de correction expliquée.
Un compte bancaire professionnel est-il obligatoire ?
Pas au début : un compte personnel suffit. Il devient obligatoire au-delà de 10 000 € de chiffre d’affaires pendant deux années consécutives.
Sources
- Service-Public Entreprendre — Obligations comptables du micro-entrepreneur — vérifié le 7 septembre 2026 ; consulté le 25 septembre 2026.
- Autoentrepreneur.urssaf.fr — L’essentiel du statut (taux, plafonds, ACRE, déclarations) — valeurs 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Fiscalité d’un micro-entrepreneur — vérifié le 13 mars 2026 ; consulté le 25 septembre 2026.
Ces informations sont générales et peuvent évoluer : vérifiez les taux et règles en vigueur à la date de votre mission. Vous avez repéré une erreur ? Écrivez-nous via la page À propos.
À lire ensuite
Les seuils de chiffre d’affaires à surveiller quand on démarre : CFE, compte dédié, TVA, plafond micro
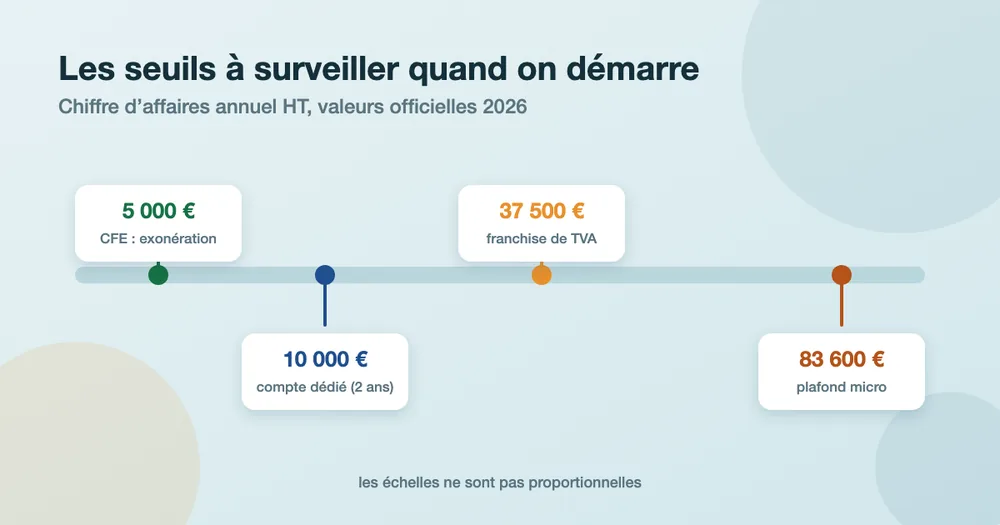
Quatre seuils comptent pour un étudiant micro-entrepreneur : 5 000 € (CFE), 10 000 € (compte dédié), 37 500 € (franchise de TVA) et 83 600 € (plafond micro). Comment les suivre, avec les sources officielles 2026.
Facturer sa première mission : mentions obligatoires, délais de paiement et retards
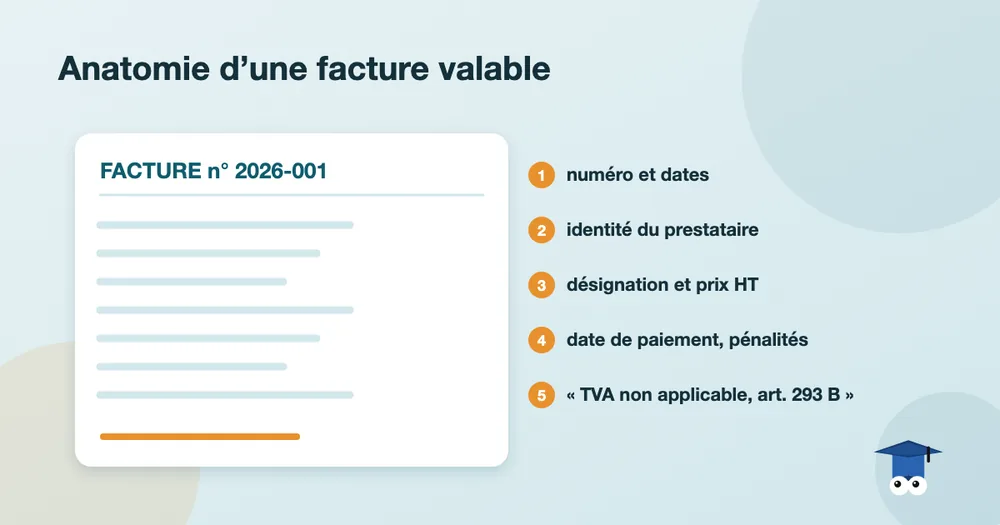
Mentions obligatoires d’une facture, mention TVA, délais de paiement de 30 à 60 jours, pénalités de retard et indemnité de 40 € : le guide de l’étudiant qui envoie sa première facture.
Devenir micro-entrepreneur quand on est étudiant : conditions et démarches pas à pas
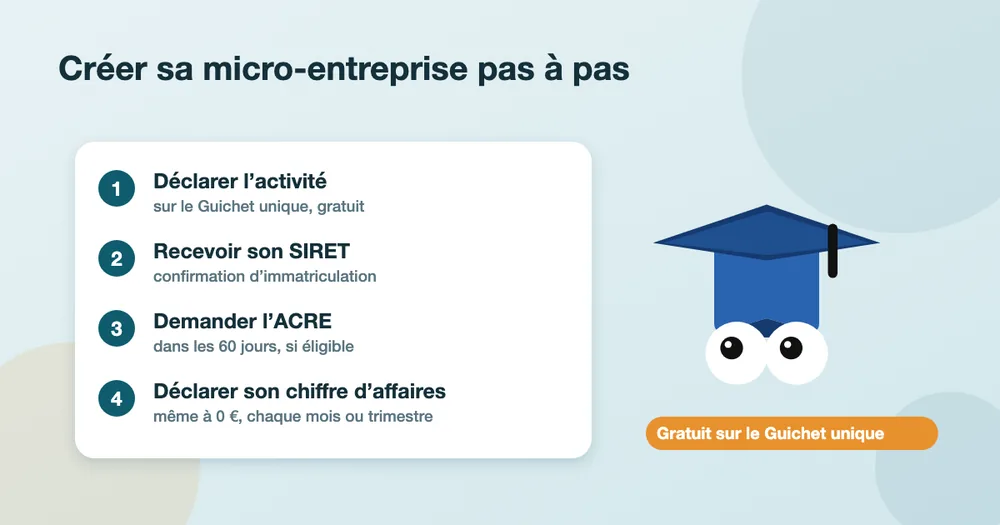
Conditions, plafonds 2026, ACRE, Guichet unique, déclaration du chiffre d’affaires : tout ce qu’un étudiant doit savoir pour créer sa micro-entreprise, sources officielles à l’appui.