
Guides › Argent et factures
Cotisations, impôt, TVA et CFE d’un étudiant micro-entrepreneur : ce qu’il reste sur 100 € facturés
Quand on vend une mission 420 €, que reste-t-il ? Le régime micro-social calcule vos cotisations en appliquant un pourcentage à votre chiffre d’affaires encaissé. Voici les taux 2026, l’impôt, la TVA et la CFE, avec des exemples chiffrés.
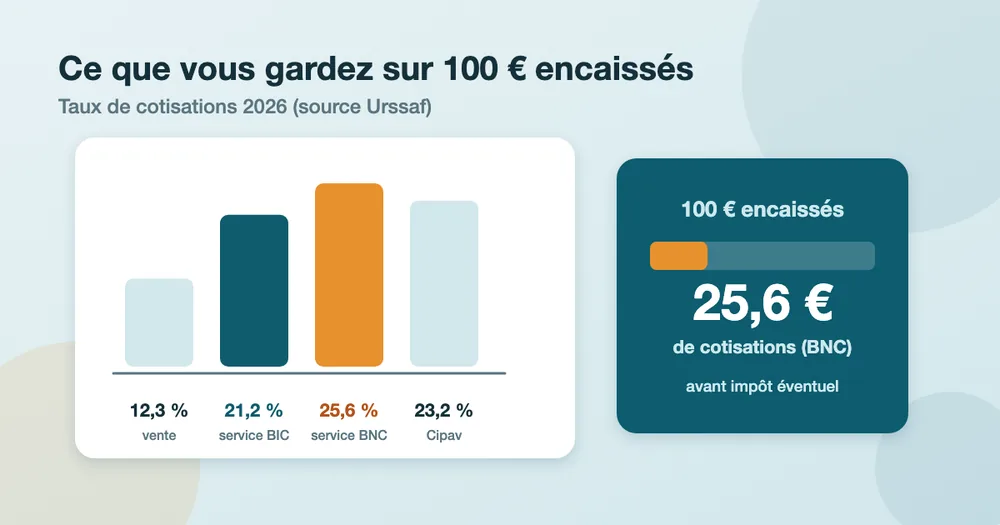
Le principe : un pourcentage du chiffre d’affaires encaissé
En micro-entreprise, les cotisations sociales se calculent en appliquant au chiffre d’affaires encaissé (mensuel ou trimestriel) un taux qui dépend de l’activité. Vous connaissez donc à l’avance le montant à payer. Le taux « inclut toutes les cotisations et contributions sociales relatives à votre protection sociale obligatoire » : maladie-maternité, invalidité-décès, retraite de base, retraite complémentaire, allocations familiales et CSG-CRDS. Les cotisations sont calculées à titre définitif et ne font pas l’objet d’une régularisation.
Bonne nouvelle pour un étudiant qui démarre : si vous n’encaissez rien, vous ne payez rien.
Les taux en 2026
| Activité | Taux plein 2026 |
|---|---|
| Achat/revente de marchandises (BIC) | 12,3 % |
| Prestations de services commerciales et artisanales (BIC) | 21,2 % |
| Autres prestations de services (BNC) | 25,6 % (au 1er janvier 2026) |
| Professions libérales réglementées relevant de la Cipav | 23,2 % |
Source : Urssaf, page « L’essentiel du statut », consultée le 25 septembre 2026. Pour les activités libérales créées depuis 2018 et ne dépendant pas de la Cipav, la revalorisation des taux est progressive pendant deux ans : le taux « autres prestations de services » est de 25,6 % au 1er janvier 2026.
Quelle catégorie pour vos missions ? Cela dépend de la nature exacte de votre activité déclarée (par exemple création de site ou conseil : le plus souvent une prestation de services relevant des BNC, mais une activité commerciale ou artisanale relèvera des BIC). Ce classement est fait à la création ; en cas de doute, demandez à l’Urssaf ou à votre Pépite avant de facturer.
Avec l’ACRE, la première année
Si vous êtes éligible à l’ACRE (voir notre guide de création), un taux réduit s’applique jusqu’à la fin du 3e trimestre civil qui suit celui du début d’activité. Pour un début d’activité à compter du 1er juillet 2026, l’Urssaf indique 15,9 % pour les prestations de services BIC et 19,2 % pour les autres prestations de services (BNC).
Exemple chiffré : une mission de 5 jours à 84 € par jour
Prenons une mission de 5 jours facturée 84 € par jour, soit 420 € de chiffre d’affaires HT encaissés (c’est l’exemple utilisé par notre simulateur ; le prix réel est toujours libre). Voici ce que donnent les taux de 2026 :
| Situation | Taux | Cotisations | Reste avant impôt |
|---|---|---|---|
| Prestation BNC, taux plein | 25,6 % | 107,52 € | 312,48 € |
| Prestation BIC, taux plein | 21,2 % | 89,04 € | 330,96 € |
| Prestation BNC, ACRE (début à compter du 01/07/2026) | 19,2 % | 80,64 € | 339,36 € |
Ces montants ne comprennent pas la contribution à la formation professionnelle, qui s’ajoute aux cotisations (l’Urssaf précise qu’elle finance le droit à la formation professionnelle) ni la cotisation foncière des entreprises (voir plus bas). Vérifiez toujours les taux en vigueur à la date de vos encaissements : ils changent d’une année à l’autre.
L’impôt sur le revenu : versement libératoire ou abattement
Deux façons d’être imposé, d’après l’Urssaf et Service-Public :
- Le versement libératoire : sur option, un pourcentage du chiffre d’affaires est payé avec les cotisations, 1,7 % pour les prestations de services BIC et 2,2 % pour les autres prestations de services (BNC). Il faut en faire la demande lors de l’adhésion ou dans les 3 mois suivant le début d’activité, et respecter une condition de revenu fiscal de référence.
- Le droit commun : votre chiffre d’affaires est intégré aux revenus du foyer fiscal après un abattement forfaitaire pour frais de 71 % (vente), 50 % (prestations de services commerciales ou artisanales, BIC) ou 34 % (prestations de services et professions libérales, BNC).
L’étudiant rattaché au foyer fiscal de ses parents doit déclarer ses revenus sur leur déclaration ; l’étudiant non rattaché fait sa propre déclaration et est imposé sous le régime micro-fiscal (Service-Public Entreprendre, 7 avril 2026). Le rattachement a des conséquences sur les parents : parlez-en avec eux avant de démarrer.
La TVA : la franchise en base
Tant que votre chiffre d’affaires reste sous certains seuils, la franchise en base de TVA vous dispense de déclarer et de payer la TVA ; en contrepartie, vous ne facturez pas de TVA et ne pouvez pas la récupérer sur vos achats. Depuis le 1er janvier 2025, l’Urssaf indique que la franchise s’applique si le chiffre d’affaires de l’année précédente est inférieur à 37 500 € pour les prestations de services (85 000 € pour la vente), avec des seuils majorés de 41 250 € (services) et 93 500 € (vente) : dépasser le seuil majoré vous exclut de la franchise dès l’année du dépassement.
Sur vos factures, une mention est alors obligatoire : « TVA non applicable, art. 293 B du code général des impôts » (Service-Public Entreprendre, vérifié le 11 août 2026).
La CFE : un impôt local, souvent nul au départ
La cotisation foncière des entreprises est un impôt local, calculé sur la valeur locative du lieu d’activité (à défaut de local, sur le chiffre d’affaires). Le micro-entrepreneur est concerné même s’il travaille à domicile ou chez ses clients. Bonne nouvelle : d’après Service-Public Entreprendre (vérifié le 13 mars 2026, voir aussi notre guide sur les seuils), il y a une exonération l’année de création de l’entreprise, la base de calcul est réduite de 50 % la première année d’imposition, et il y a aussi une exonération si le chiffre d’affaires de l’année précédente n’a pas dépassé 5 000 €.
À retenir
- Cotisations = un pourcentage fixe du chiffre d’affaires encaissé ; rien encaissé, rien à payer.
- En 2026 : 21,2 % (services BIC), 25,6 % (BNC), moins avec l’ACRE la première année.
- Franchise de TVA : sous 37 500 € de prestations de services l’année précédente.
- CFE : exonérée l’année de création.
- Ce guide est une information générale, pas un conseil personnalisé : confirmez votre cas avec l’Urssaf ou un conseiller.
Questions fréquentes
Combien je garde sur une mission de 420 € ?
Avec un taux de 25,6 % (prestations BNC, 2026), 312,48 € avant impôt éventuel ; avec 21,2 % (BIC), 330,96 €. Ces calculs sont indicatifs.
Dois-je facturer la TVA ?
Pas tant que vous êtes sous la franchise en base (37 500 € de prestations de services l’année précédente). Vous devez alors indiquer « TVA non applicable, art. 293 B du CGI ».
Le versement libératoire est-il avantageux ?
Cela dépend de votre situation fiscale ; il est soumis à une condition de revenu fiscal de référence et doit être demandé à l’adhésion ou dans les 3 mois. Comparez avec l’abattement de droit commun (34 % ou 50 %).
Que se passe-t-il si je ne gagne rien ?
Vous déclarez 0 € et ne payez ni cotisations ni versement libératoire.
La CFE est-elle due la première année ?
Non : il y a une exonération l’année de création de l’entreprise (Service-Public Entreprendre, 13 mars 2026).
Sources
- Autoentrepreneur.urssaf.fr — L’essentiel du statut (taux, plafonds, ACRE, déclarations) — valeurs 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Fiscalité d’un micro-entrepreneur — vérifié le 13 mars 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Étudiant : comment cumuler les statuts d’étudiant et de micro-entrepreneur ? — vérifié le 7 avril 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Mentions obligatoires sur une facture — vérifié le 11 août 2026 ; consulté le 25 septembre 2026.
Ces informations sont générales et peuvent évoluer : vérifiez les taux et règles en vigueur à la date de votre mission. Vous avez repéré une erreur ? Écrivez-nous via la page À propos.
À lire ensuite
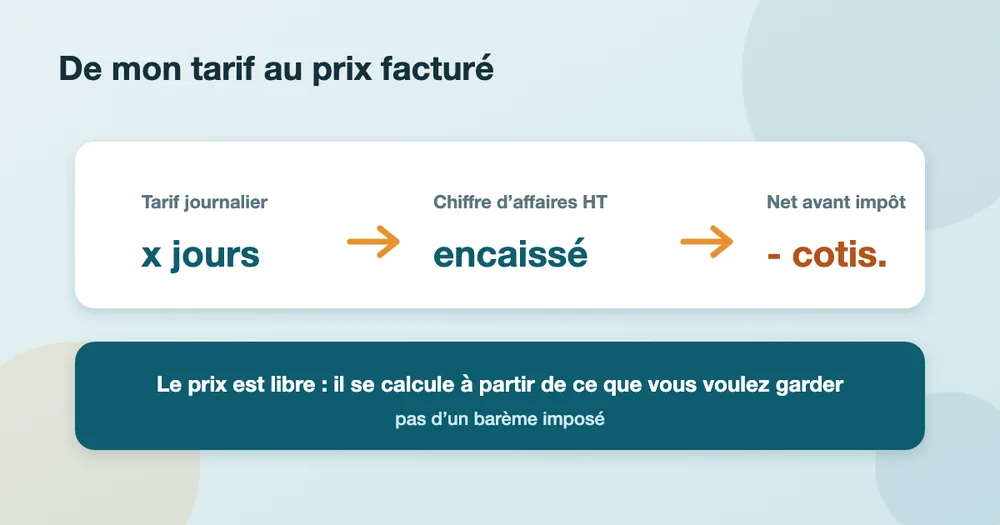
Fixer son tarif en jours-homme : une méthode pour un étudiant entrepreneur
Comment calculer un tarif journalier à partir de ce que vous voulez garder, en tenant compte des cotisations 2026 : méthode pas à pas, exemples chiffrés et erreurs à éviter.
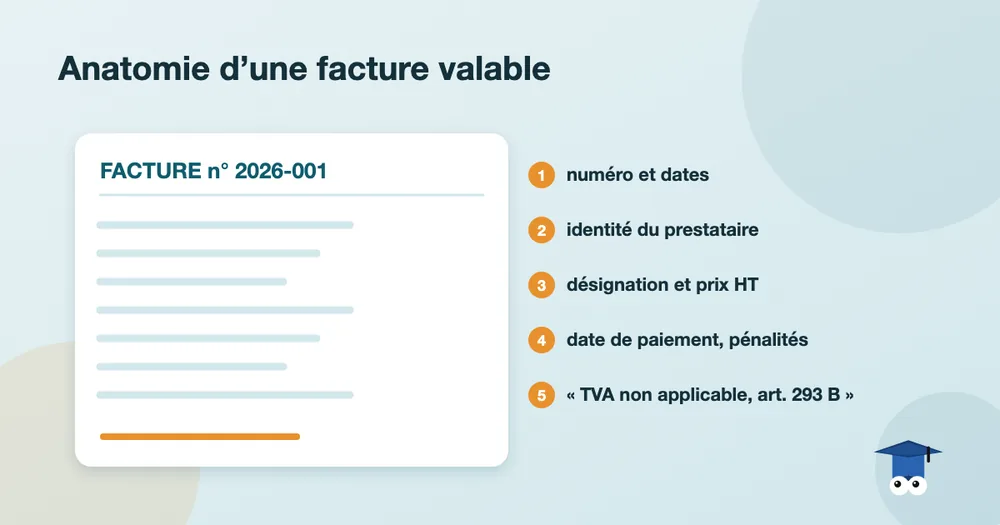
Facturer sa première mission : mentions obligatoires, délais de paiement et retards
Mentions obligatoires d’une facture, mention TVA, délais de paiement de 30 à 60 jours, pénalités de retard et indemnité de 40 € : le guide de l’étudiant qui envoie sa première facture.
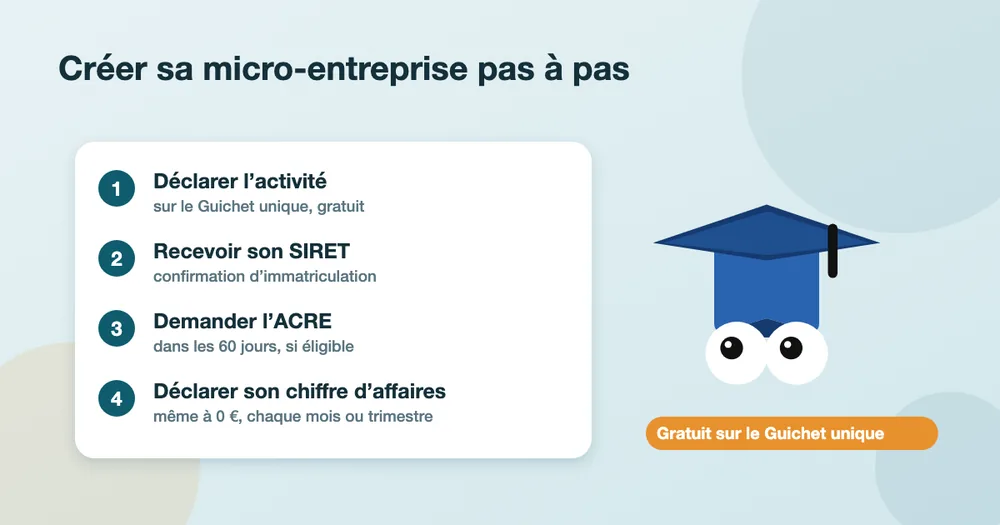
Devenir micro-entrepreneur quand on est étudiant : conditions et démarches pas à pas
Conditions, plafonds 2026, ACRE, Guichet unique, déclaration du chiffre d’affaires : tout ce qu’un étudiant doit savoir pour créer sa micro-entreprise, sources officielles à l’appui.