
Guides › Statut et démarches
Assurance responsabilité civile professionnelle : en faut-il une quand on est étudiant entrepreneur ?
La loi n’impose pas la responsabilité civile professionnelle à toutes les activités, mais beaucoup d’entreprises la demandent avant de confier une mission. Voici ce que disent les textes, ce qu’elle couvre et comment choisir sans vous ruiner.
Est-elle obligatoire ?
Service-Public Entreprendre (fiche « Un micro-entrepreneur doit-il être assuré ? », vérifiée le 22 septembre 2023) explique que le micro-entrepreneur « peut être amené à souscrire des assurances selon son activité ». La règle est la suivante :
- si vous exercez une activité réglementée, vous devez souscrire un contrat d’assurance de responsabilité civile professionnelle (RCP) ;
- selon le secteur, d’autres assurances sont obligatoires : garantie décennale pour le bâtiment, responsabilité civile médicale pour la santé ;
- si vous utilisez un véhicule pour votre activité ou louez un local, une assurance spécifique est nécessaire ;
- pour les autres activités, « même si vous n’êtes pas dans l’obligation de vous assurer, il est recommandé de se protéger contre certains risques ».
Pour la plupart des missions de services intellectuels réalisées par un étudiant (site vitrine, audit, étude de marché, communication), la RCP n’est donc pas imposée par la loi au titre de l’activité seule. Cela ne veut pas dire qu’elle est inutile.
Pourquoi c’est quand même utile
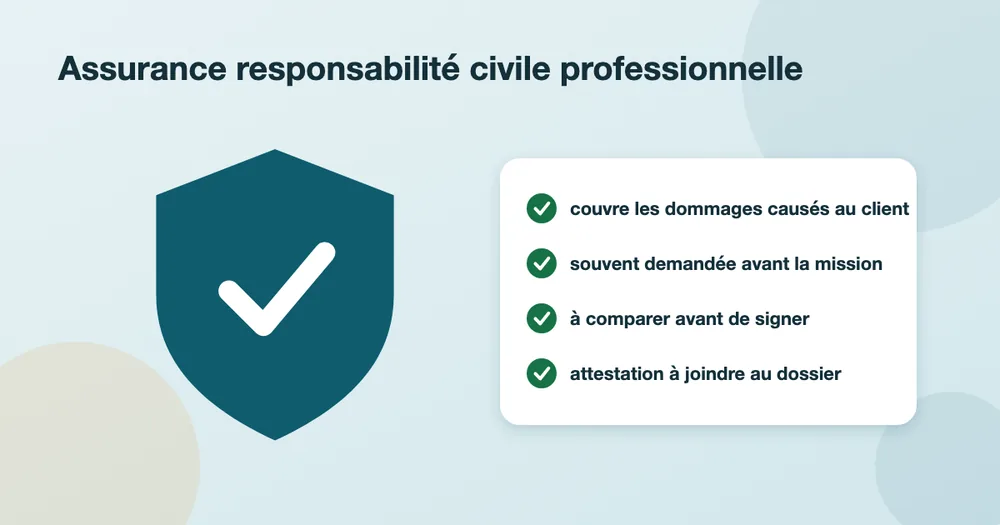
Une erreur dans un livrable peut coûter cher à un client : un site en panne le jour d’une promotion, un fichier de prospection mal utilisé, une mauvaise interprétation d’une étude. En micro-entreprise, vous êtes responsable sur vos biens personnels. La responsabilité civile professionnelle prend en charge les dommages que vous causez à des tiers dans le cadre de votre activité, dans les limites du contrat.
Dans la pratique, une entreprise qui confie une mission peut demander une attestation d’assurance avant de signer. Un étudiant qui peut la fournir donne immédiatement une image professionnelle. Vérifiez auprès de votre banque ou de votre assureur habituel : certaines assurances multirisque ou contrats étudiants ne couvrent pas l’activité professionnelle.
Comment choisir un contrat
- Décrire précisément votre activité (conception de sites, conseil, prospection commerciale…) : la garantie ne joue que pour l’activité déclarée.
- Comparer les garanties : plafond de garantie, franchise, dommages immatériels (perte de données, arrêt d’activité du client), défense en cas de litige.
- Demander l’attestation dans un format que vous pouvez joindre à un devis.
- Comparer les prix : le coût varie selon l’assureur et l’activité ; demandez plusieurs devis plutôt que de prendre le premier proposé.
- Relire les exclusions : certaines activités (conseil financier, données de santé) sont souvent exclues.
Nous ne recommandons aucun assureur en particulier et SuperÉtudiant ne perçoit aucune commission sur ces contrats.
Trois situations concrètes pour évaluer le risque
Le meilleur moyen de décider si une assurance est utile est d’imaginer ce qui pourrait mal tourner sur votre mission. Trois exemples, tirés des missions types de SuperÉtudiant :
Un site vitrine
Vous mettez un site en ligne et une erreur de configuration rend le formulaire de contact inopérant pendant trois semaines : le client a perdu des demandes de devis. Le dommage est immatériel (perte d’opportunités) ; toutes les assurances ne le couvrent pas, vérifiez ce point dans le contrat.
Une force de vente d’appoint
Vous appelez des prospects pour le compte d’une entreprise et un échange mal cadré cause un litige avec un futur client. Ici, le risque porte sur la relation commerciale et la réputation de l’entreprise cliente.
Une étude de marché
Vous remettez une étude dont une erreur de calcul conduit le client à surestimer un marché. Une erreur d’analyse peut engager la responsabilité du prestataire si le client démontre un préjudice.
Dans les trois cas, l’intérêt d’une responsabilité civile professionnelle est de prendre en charge les conséquences financières dans la limite des garanties, et de vous défendre en cas de réclamation. Ce sont des exemples pédagogiques, pas des statistiques de sinistres.
Que faire si un client vous réclame quelque chose
- Ne reconnaissez pas votre responsabilité par écrit avant d’avoir parlé à votre assureur : lisez d’abord votre contrat.
- Conservez tous les écrits : cahier des charges, e-mails, livrables, validations de jalons.
- Déclarez le sinistre à l’assureur dans le délai prévu au contrat (souvent bref : vérifiez-le).
- Restez courtois avec le client et proposez une correction rapide si l’erreur est réparable : la plupart des litiges se règlent ainsi.
Le meilleur remède reste préventif : un cahier des charges validé, des critères d’acceptation écrits et trois jalons (voir notre guide) limitent fortement le risque de réclamation.
Les autres assurances que la fiche officielle rappelle
La fiche de Service-Public Entreprendre mentionne aussi qu’une assurance est nécessaire si vous utilisez un véhicule dans le cadre de votre activité (transport de marchandises ou de personnes), et si vous louez un local professionnel, qui doit être assuré avec les biens qu’il contient. Une assurance multirisque professionnelle permet de choisir les garanties utiles à votre activité, dont la responsabilité civile professionnelle. Pour un étudiant qui travaille depuis son domicile, ces cas sont rares ; ils le deviennent si vous vous déplacez chez des clients avec votre véhicule pour livrer du matériel.
Quand l’assurance doit apparaître sur vos documents
La fiche des mentions obligatoires précise qu’en cas d’activité artisanale, la facture doit indiquer les références du contrat d’assurance professionnelle, les coordonnées de l’assureur et la couverture géographique. La fiche « documents commerciaux du micro-entrepreneur » rappelle aussi que les personnes immatriculées au répertoire des métiers doivent indiquer l’assurance sur leurs devis et factures lorsqu’elle est obligatoire pour leur métier (exemple : la garantie décennale d’un plombier). Si votre activité est artisanale, ce point vous concerne ; sinon, il n’est pas obligatoire mais reste apprécié.
À retenir
- Non obligatoire pour la plupart des missions de services, obligatoire pour les activités réglementées.
- Fortement recommandée, et souvent demandée par les clients avant de signer.
- Une assurance habitation ou étudiante ne couvre en général pas l’activité professionnelle : vérifiez.
- Comparez plusieurs devis et lisez les exclusions.
Questions fréquentes
Ma mutuelle étudiante me couvre-t-elle pour mes missions ?
En général non : elle couvre la santé, pas les dommages que vous causez à un client. Vérifiez avec votre assureur avant de démarrer.
Faut-il joindre l’attestation à mes devis ?
Ce n’est pas obligatoire pour la plupart des activités de services, mais c’est un plus. Pour une activité artisanale, l’assurance obligatoire doit apparaître sur les devis et factures.
Combien coûte une RC pro ?
Cela dépend de l’activité, des garanties et de l’assureur. Nous ne publions aucun prix : demandez plusieurs devis.
Et si mon client ne me demande rien ?
Vous pouvez vous en passer légalement pour une activité non réglementée, mais un sinistre reste à votre charge : mesurez le risque selon la mission.
Sources
- Service-Public Entreprendre — Un micro-entrepreneur doit-il être assuré ? — vérifié le 22 septembre 2023 : page ancienne, à recouper avec votre assureur ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Mentions obligatoires sur une facture — vérifié le 11 août 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Documents commerciaux d’une micro-entreprise (devis, CGV, factures) — vérifié le 8 décembre 2025 ; consulté le 25 septembre 2026.
Ces informations sont générales et peuvent évoluer : vérifiez les taux et règles en vigueur à la date de votre mission. Vous avez repéré une erreur ? Écrivez-nous via la page À propos.
À lire ensuite
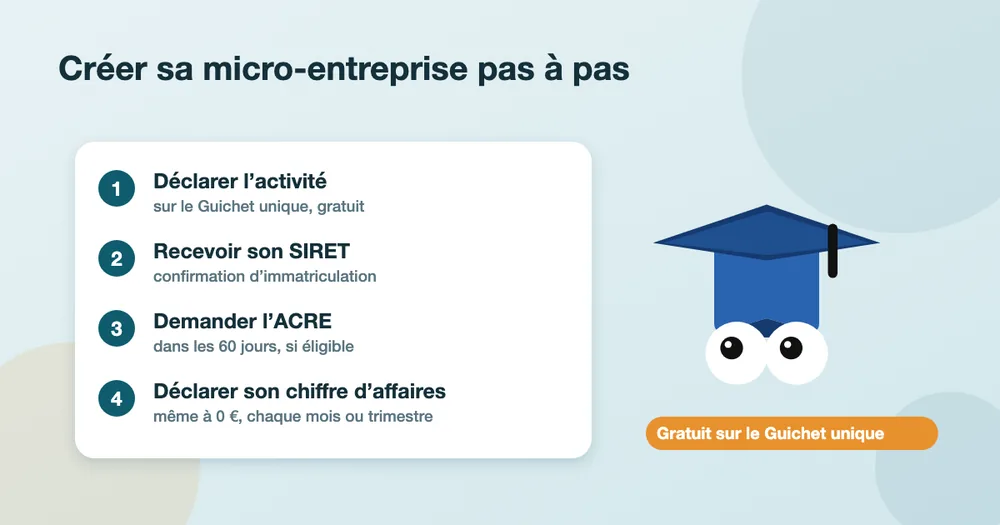
Devenir micro-entrepreneur quand on est étudiant : conditions et démarches pas à pas
Conditions, plafonds 2026, ACRE, Guichet unique, déclaration du chiffre d’affaires : tout ce qu’un étudiant doit savoir pour créer sa micro-entreprise, sources officielles à l’appui.
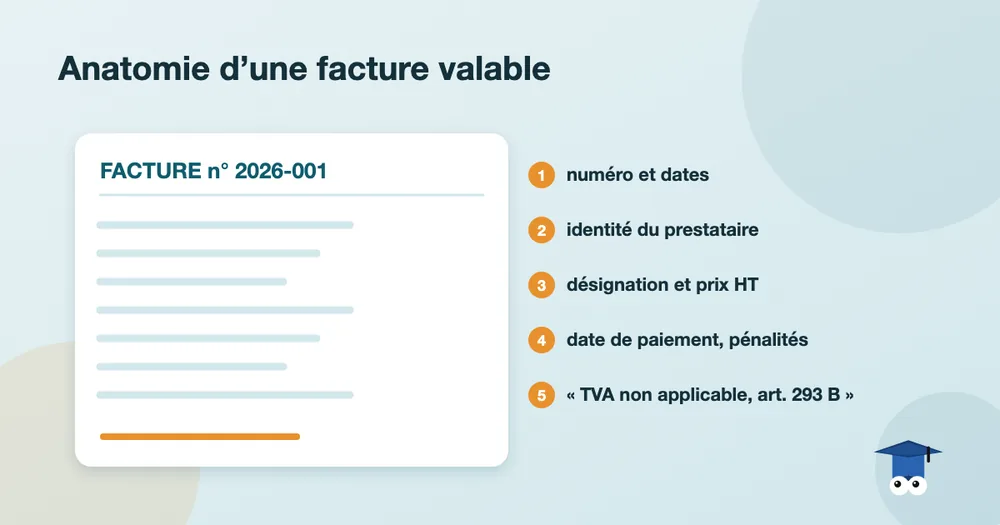
Facturer sa première mission : mentions obligatoires, délais de paiement et retards
Mentions obligatoires d’une facture, mention TVA, délais de paiement de 30 à 60 jours, pénalités de retard et indemnité de 40 € : le guide de l’étudiant qui envoie sa première facture.
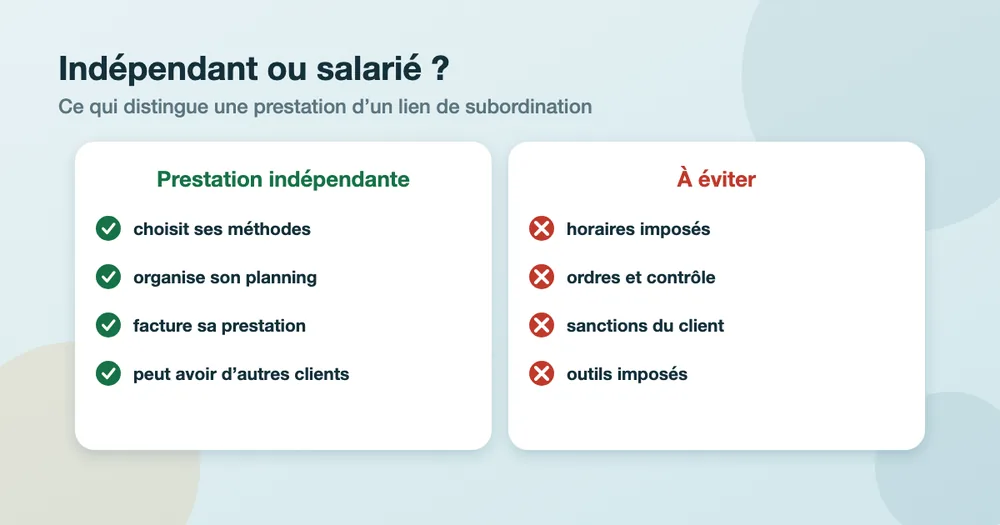
Indépendant ou salarié ? Comprendre le lien de subordination avant de signer une mission
La subordination juridique, définie par l’Urssaf, distingue le salariat de l’activité indépendante. Ce qu’une entreprise peut et ne peut pas demander à un étudiant entrepreneur.