
Guides › Argent et factures
Les seuils de chiffre d’affaires à surveiller quand on démarre : CFE, compte dédié, TVA, plafond micro
Un étudiant qui réalise quelques missions n’approchera probablement pas les grands plafonds, mais plusieurs seuils plus modestes déclenchent des obligations. Voici les quatre chiffres à connaître, ce qu’ils changent et comment les suivre sans effort.
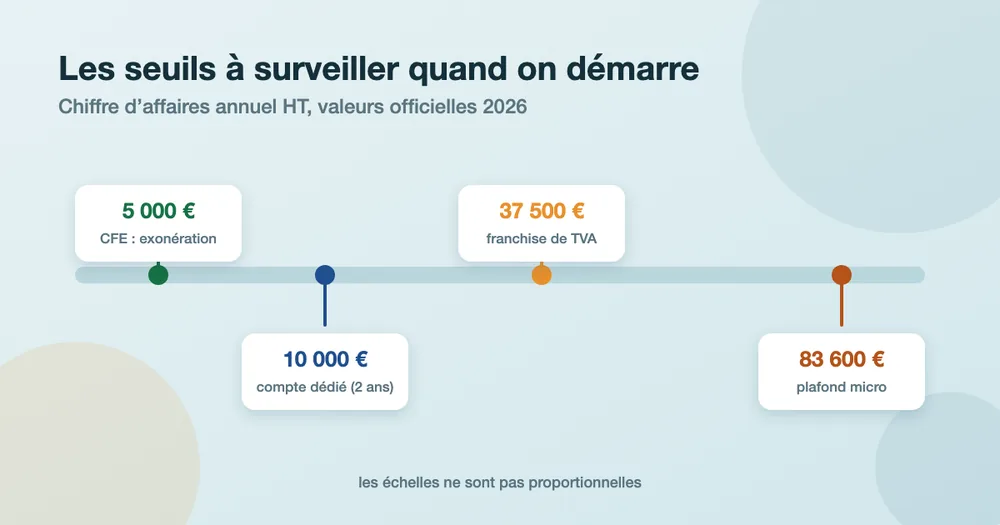
Les quatre seuils en un coup d’œil
| Seuil (chiffre d’affaires HT) | Ce qu’il déclenche | Source |
|---|---|---|
| 5 000 € | Exonération de CFE si le chiffre d’affaires de l’année précédente ne l’a pas dépassé | Service-Public Entreprendre |
| 10 000 € pendant 2 années consécutives | Obligation d’ouvrir un compte bancaire dédié à l’activité | Service-Public Entreprendre |
| 37 500 € (prestations de services) | Fin de la franchise de TVA, avec un seuil majoré de 41 250 € | Urssaf |
| 83 600 € (prestations de services, 2026) | Plafond du régime micro-entreprise | Urssaf |
Pour un étudiant, les deux premiers seuils sont les plus proches et les plus utiles à connaître ; les deux suivants concernent une activité qui a pris de l’ampleur.
5 000 € : la CFE
La cotisation foncière des entreprises est un impôt local dû même si vous travaillez à domicile ou chez vos clients. Service-Public Entreprendre (vérifié le 13 mars 2026) indique deux exonérations qui concernent directement un étudiant qui démarre : l’année de création de l’entreprise, et toute année où le chiffre d’affaires de l’année précédente n’a pas dépassé 5 000 €. La première année d’imposition, la base de calcul est en outre réduite de 50 %. Une mission de 420 € ou même dix missions de ce type ne vous font pas atteindre le seuil : la CFE ne vous concerne en pratique qu’à partir d’une activité régulière.
10 000 € : le compte bancaire dédié
Un compte bancaire est obligatoire ; votre compte personnel suffit au début, précise Service-Public Entreprendre (vérifié le 7 septembre 2026). Mais si votre chiffre d’affaires annuel dépasse 10 000 € pendant deux années consécutives, vous aurez l’obligation de créer un compte dédié à votre activité professionnelle. L’ouvrir plus tôt est recommandé : vous séparez vos recettes de vos dépenses personnelles, ce qui rend votre livre des recettes plus simple à tenir et vos justificatifs plus lisibles.
37 500 € : la franchise de TVA
Tant que vous êtes en franchise en base, vous ne facturez pas de TVA (mention « TVA non applicable, art. 293 B du CGI ») et vous ne la récupérez pas sur vos achats. Les règles applicables depuis le 1er janvier 2025, d’après l’Urssaf, comparent le chiffre d’affaires de l’année civile précédente à 37 500 € pour les prestations de services (85 000 € pour la vente de marchandises). Si vous dépassez ce seuil, vous devenez redevable de la TVA ; si vous dépassez le seuil majoré de 41 250 € (93 500 € pour la vente), vous êtes exclu de la franchise dès l’année du dépassement. Dans ce cas, informez-vous auprès de votre service des impôts des entreprises, qui vous attribuera un numéro de TVA intracommunautaire.
83 600 € : le plafond de la micro-entreprise
Pour 2026, le plafond de chiffre d’affaires annuel est de 83 600 € pour les prestations de services et de 203 100 € pour la vente de marchandises (Urssaf). Il est proratisé la première année : pour un début d’activité en prestations de services le 1er mars 2026, l’Urssaf calcule 83 600 € × 306 / 365 = 70 087 €. Un dépassement deux années consécutives fait basculer dans le régime réel et met fin au statut d’auto-entrepreneur. C’est un seuil lointain pour un étudiant, mais il faut le connaître si l’activité se développe.
Comment suivre ces seuils sans y passer du temps
- Tenez votre livre des recettes à jour : le total des recettes encaissées se lit directement (voir notre guide).
- Ajoutez une colonne « cumul de l’année » dans votre tableur : chaque encaissement met à jour le total.
- Fixez trois alertes personnelles : 4 000 € (approche des 5 000 €), 8 000 € (approche des 10 000 €), 30 000 € (approche de la franchise de TVA).
- Relisez le total de fin d’année en janvier : c’est le chiffre qui compte pour les seuils de l’année suivante.
Rappel : le chiffre d’affaires se compte en factures encaissées, pas en factures émises (Urssaf).
Deux dates à retenir dans l’année
- Jusqu’au 30 septembre : l’Urssaf indique qu’il est possible de demander, une fois par an, à entrer dans le versement libératoire de l’impôt sur le revenu ou à en sortir ; la modification s’applique à partir du 1er janvier de l’année suivante. Voir notre guide sur les cotisations et l’impôt.
- 60 jours après le début d’activité : date limite de la demande d’ACRE (voir notre guide ACRE).
À retenir
- 5 000 € : exonération de CFE si le chiffre d’affaires de l’année précédente ne l’a pas dépassé.
- 10 000 € deux ans de suite : compte bancaire dédié obligatoire.
- 37 500 € (services) : sortie de la franchise de TVA.
- 83 600 € (services, 2026) : plafond de la micro-entreprise, proratisé la première année.
- Ces chiffres évoluent : revérifiez-les chaque année sur les pages officielles.
Questions fréquentes
Dois-je payer la CFE la première année ?
Non : il y a une exonération l’année de création de l’entreprise (Service-Public Entreprendre, vérifié le 13 mars 2026).
À partir de quand un compte bancaire dédié est-il obligatoire ?
Quand le chiffre d’affaires annuel dépasse 10 000 € pendant deux années consécutives ; il est recommandé de l’ouvrir avant.
Que se passe-t-il si je dépasse 37 500 € de prestations de services ?
Vous devenez redevable de la TVA ; au-delà du seuil majoré de 41 250 €, vous êtes exclu de la franchise dès l’année du dépassement (Urssaf).
Le plafond de 83 600 € est-il proratisé ?
Oui, la première année, selon le nombre de jours d’activité (exemple officiel : 70 087 € pour un début au 1er mars 2026).
Ces seuils changent-ils ?
Oui, régulièrement : vérifiez-les chaque année sur les pages de l’Urssaf et de Service-Public.
Sources
- Autoentrepreneur.urssaf.fr — L’essentiel du statut (taux, plafonds, ACRE, déclarations) — valeurs 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Fiscalité d’un micro-entrepreneur — vérifié le 13 mars 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Obligations comptables du micro-entrepreneur — vérifié le 7 septembre 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Mentions obligatoires sur une facture — vérifié le 11 août 2026 ; consulté le 25 septembre 2026.
Ces informations sont générales et peuvent évoluer : vérifiez les taux et règles en vigueur à la date de votre mission. Vous avez repéré une erreur ? Écrivez-nous via la page À propos.
À lire ensuite
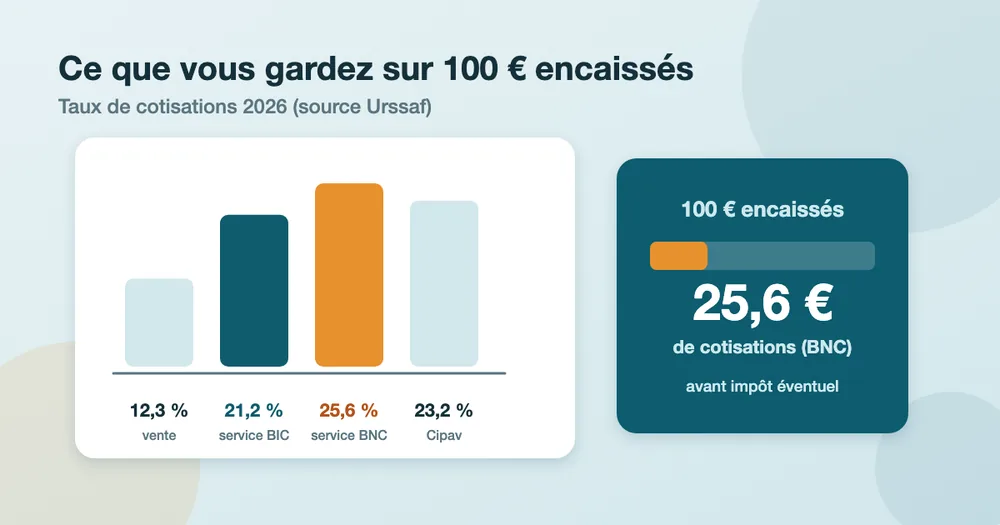
Cotisations, impôt, TVA et CFE d’un étudiant micro-entrepreneur : ce qu’il reste sur 100 € facturés
Taux de cotisations 2026, versement libératoire, abattements, franchise de TVA, CFE : calculer ce que vous gardez sur une mission, avec exemples chiffrés et sources officielles.
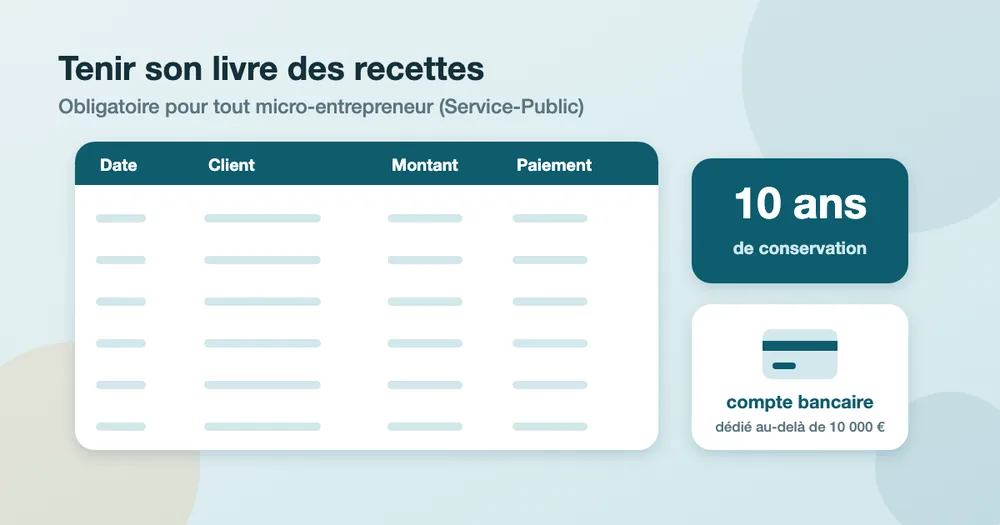
Livre des recettes et registre des achats : tenir ses comptes de micro-entrepreneur
Ce que doit contenir le livre des recettes, à quoi sert le registre des achats, durée de conservation, compte bancaire : le guide pratique de la comptabilité d’un micro-entrepreneur, avec un modèle de tableau.
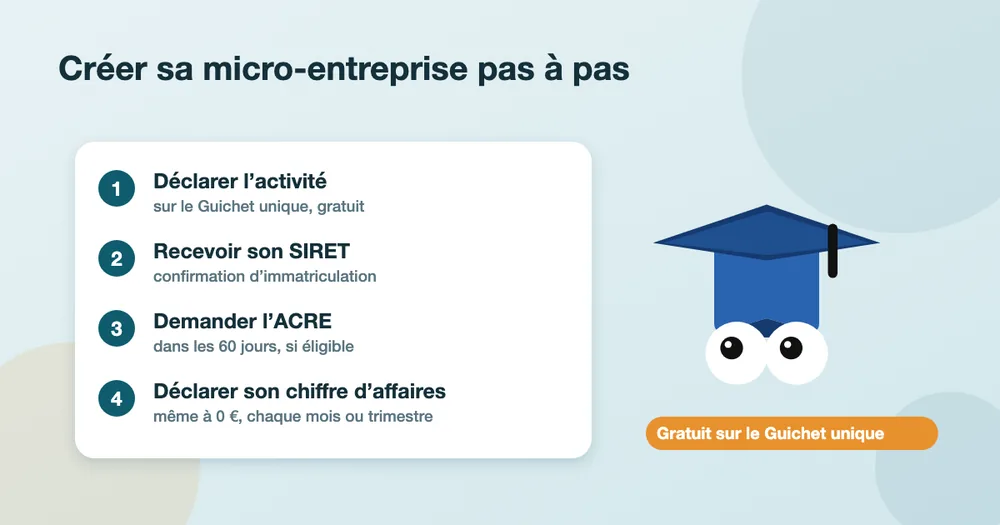
Devenir micro-entrepreneur quand on est étudiant : conditions et démarches pas à pas
Conditions, plafonds 2026, ACRE, Guichet unique, déclaration du chiffre d’affaires : tout ce qu’un étudiant doit savoir pour créer sa micro-entreprise, sources officielles à l’appui.