
Guides › Argent et factures
Déclarer ses revenus de micro-entrepreneur : versement libératoire ou abattement, rattachement aux parents
Une fois la mission facturée et encaissée, il reste à déclarer ses revenus aux impôts. Pour un étudiant, deux questions se posent : versement libératoire ou abattement ? et suis-je rattaché au foyer fiscal de mes parents ? Voici les règles, d’après l’Urssaf et Service-Public.
Le principe : le chiffre d’affaires, sans déduire les frais
Pour un micro-entrepreneur, l’impôt se calcule sur le chiffre d’affaires encaissé, sans déduction des charges réelles. L’Urssaf précise que, que vous ayez opté ou non pour le versement libératoire, vous devez déclarer votre chiffre d’affaires sur la déclaration complémentaire des revenus « 2042 C PRO » (annexe à la déclaration 2042) sur impots.gouv.fr, sans déduction de charges réelles ni d’amortissement de matériel. Chaque année, courant février, une attestation fiscale est mise à disposition dans votre espace en ligne pour vous aider à remplir votre déclaration.
Première voie : le versement libératoire
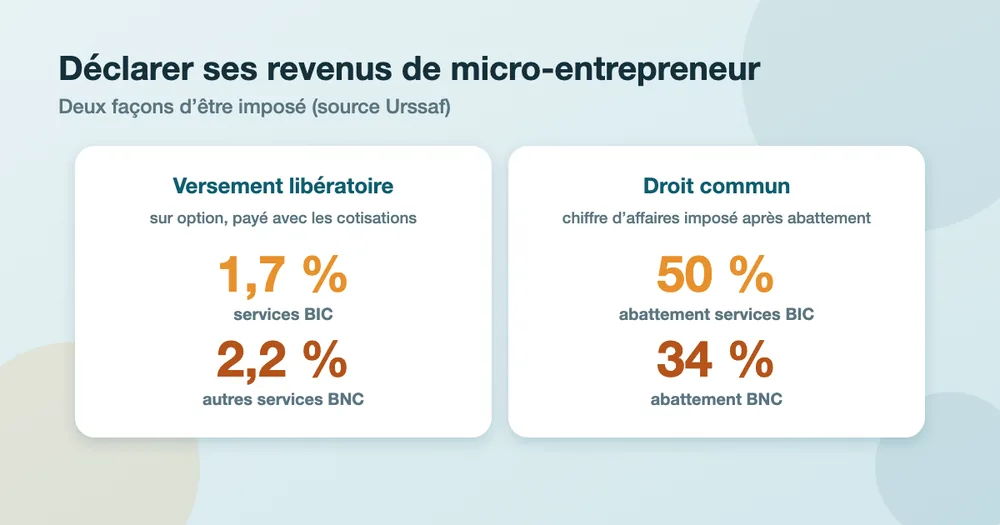
Vous pouvez opter pour le versement libératoire de l’impôt sur le revenu lors de votre adhésion ou dans les 3 mois suivant votre début d’activité, en adressant un mail à votre Urssaf. L’impôt est alors payé en même temps que vos cotisations (au mois ou au trimestre) avec un taux spécifique :
| Activité | Taux |
|---|---|
| Achat/revente, vente à consommer sur place, hébergement (BIC) | 1 % |
| Prestations de services relevant des BIC | 1,7 % |
| Autres prestations de services relevant des BNC | 2,2 % |
Avec cette option, votre chiffre d’affaires n’est pas pris en compte pour calculer l’impôt sur le revenu, mais uniquement pour établir le taux d’imposition de votre foyer fiscal. Condition : votre revenu fiscal de référence de l’année N-2 ne doit pas excéder certains seuils calculés en fonction de votre quotient familial, qui évolue chaque année (l’Urssaf renvoie à impots.gouv.fr pour les seuils à jour).
Il est possible de demander une fois par an, jusqu’au 30 septembre, à bénéficier du versement libératoire ou à en sortir ; la modification s’applique à partir du 1er janvier de l’année suivante.
Seconde voie : le droit commun avec abattement
Sans versement libératoire, votre chiffre d’affaires est intégré aux revenus de votre foyer fiscal pour le calcul de l’impôt, après application d’un abattement forfaitaire pour frais professionnels qui remplace vos charges réelles :
| Nature de l’activité | Abattement |
|---|---|
| Ventes de marchandises (BIC) | 71 % |
| Prestations de services commerciales et artisanales (BIC) | 50 % |
| Prestations de services et professions libérales (BNC) | 34 % |
Exemple : sur 420 € de chiffre d’affaires en prestations BNC, l’abattement de 34 % laisse 277,20 € de revenu imposable ; en prestations de services BIC, l’abattement de 50 % laisse 210 €. Ce revenu s’ajoute aux autres revenus du foyer. Pour un étudiant peu imposé, cette voie peut être plus favorable ; pour d’autres, le versement libératoire est plus simple. Comparez avec l’aide d’un conseiller ou du simulateur de l’administration.
Rattaché au foyer fiscal de vos parents ?
Service-Public Entreprendre (vérifié le 7 avril 2026) explique que les conséquences dépendent de votre situation :
- si vous êtes rattaché au foyer fiscal de vos parents, vos revenus doivent être déclarés sur leur déclaration fiscale ;
- si vous n’êtes pas rattaché, vous effectuez votre propre déclaration de revenus et êtes imposé sous le régime micro-fiscal.
Avant de démarrer, parlez-en avec vos parents : vos revenus peuvent modifier leur impôt. Cette décision se prépare, elle ne se subit pas.
Le calendrier de l’année
- À la création : choisir la périodicité de déclaration et décider du versement libératoire (dans les 3 mois suivant le début d’activité).
- Chaque mois ou trimestre : déclarer le chiffre d’affaires encaissé à l’Urssaf (voir notre guide de création).
- Février : récupérer l’attestation fiscale dans votre espace en ligne.
- Lors de la campagne annuelle de déclaration de revenus : déclarer vos revenus, avec la déclaration complémentaire 2042 C PRO.
- Avant le 30 septembre : demander, si besoin, à entrer dans le versement libératoire ou à en sortir pour l’année suivante.
À retenir
- Le chiffre d’affaires se déclare sans déduire de frais, sur la déclaration complémentaire 2042 C PRO.
- Versement libératoire : 1,7 % (services BIC) ou 2,2 % (BNC), sous condition de revenu fiscal de référence.
- Sans versement libératoire : abattement de 50 % (services BIC) ou 34 % (BNC).
- Rattaché à vos parents : vos revenus figurent sur leur déclaration.
- Ce guide est informatif : comparez les deux options pour votre situation.
Questions fréquentes
Le versement libératoire est-il obligatoire ?
Non : c’est une option, à demander lors de l’adhésion ou dans les 3 mois suivant le début d’activité, sous condition de revenu fiscal de référence.
Puis-je déduire mes frais réels ?
Non : en micro-entreprise, le chiffre d’affaires se déclare sans déduction de charges réelles ni d’amortissement ; l’abattement forfaitaire les remplace.
Que faire si mes parents me déclarent à charge ?
Vos revenus de micro-entrepreneur figurent alors sur leur déclaration fiscale (Service-Public).
Quelle déclaration remplir ?
La déclaration complémentaire des revenus 2042 C PRO, annexe à la déclaration 2042, sur impots.gouv.fr (Urssaf).
Jusqu’à quand changer d’option ?
Une fois par an, jusqu’au 30 septembre, avec effet au 1er janvier de l’année suivante (Urssaf).
Sources
- Autoentrepreneur.urssaf.fr — L’essentiel du statut (taux, plafonds, ACRE, déclarations) — valeurs 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Étudiant : comment cumuler les statuts d’étudiant et de micro-entrepreneur ? — vérifié le 7 avril 2026 ; consulté le 25 septembre 2026.
- Service-Public Entreprendre — Fiscalité d’un micro-entrepreneur — vérifié le 13 mars 2026 ; consulté le 25 septembre 2026.
Ces informations sont générales et peuvent évoluer : vérifiez les taux et règles en vigueur à la date de votre mission. Vous avez repéré une erreur ? Écrivez-nous via la page À propos.
À lire ensuite
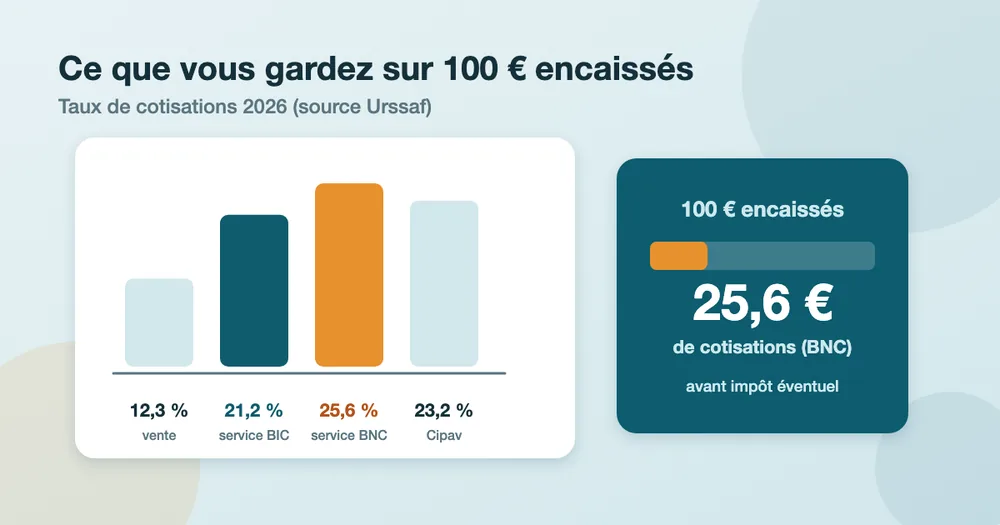
Cotisations, impôt, TVA et CFE d’un étudiant micro-entrepreneur : ce qu’il reste sur 100 € facturés
Taux de cotisations 2026, versement libératoire, abattements, franchise de TVA, CFE : calculer ce que vous gardez sur une mission, avec exemples chiffrés et sources officielles.
Cumuler études, bourse et activité indépendante : ce que disent les textes
Bourse sur critères sociaux, sécurité sociale étudiante, rattachement fiscal, titre de séjour : ce qui se cumule avec une micro-entreprise pendant les études, d’après Service-Public.
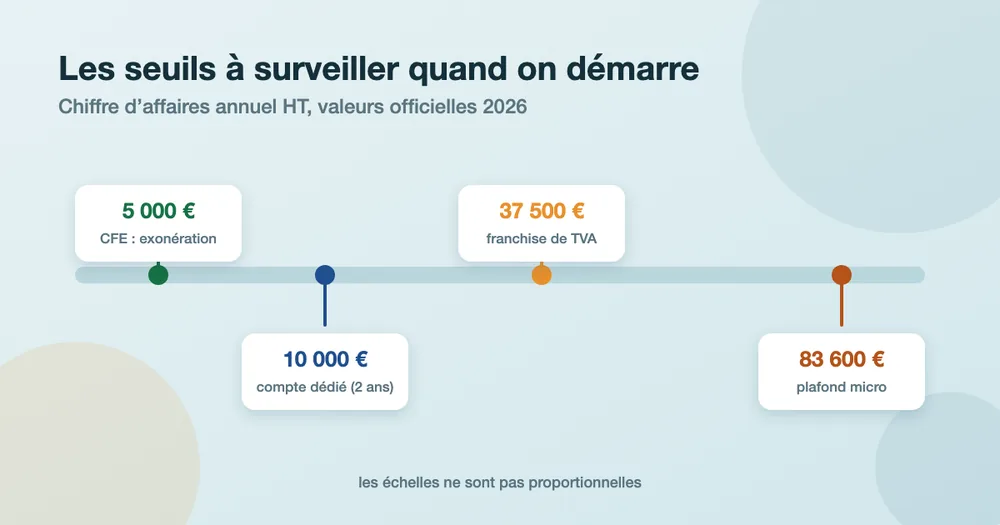
Les seuils de chiffre d’affaires à surveiller quand on démarre : CFE, compte dédié, TVA, plafond micro
Quatre seuils comptent pour un étudiant micro-entrepreneur : 5 000 € (CFE), 10 000 € (compte dédié), 37 500 € (franchise de TVA) et 83 600 € (plafond micro). Comment les suivre, avec les sources officielles 2026.